Domain schlagwurf.de kaufen?
Wir ziehen mit dem Projekt
schlagwurf.de um.
Sind Sie am Kauf der Domain
schlagwurf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schlagwurf.de kaufen?
Sind Fertigungslöhne Fixkosten?
Sind Fertigungslöhne Fixkosten? Die Antwort auf diese Frage hängt von der Definition von Fixkosten ab. Fixkosten sind normalerweise Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Fertigungslöhne könnten als Fixkosten betrachtet werden, wenn sie unabhhängig von der Produktionsmenge konstant bleiben, z.B. bei einer monatlichen Festvergütung der Mitarbeiter. Allerdings können Fertigungslöhne auch variable Kosten sein, wenn sie sich basierend auf der Produktionsmenge ändern, z.B. bei Überstunden oder Leistungsprämien. Letztendlich hängt es also davon ab, wie die Fertigungslöhne strukturiert sind und ob sie sich mit der Produktionsmenge verändern. **
Sind Fertigungslöhne fertigungseinzelkosten?
Sind Fertigungslöhne Fertigungseinzelkosten? Diese Frage hängt davon ab, wie die Begriffe definiert sind. Fertigungslöhne beziehen sich auf die Lohnkosten, die direkt mit der Herstellung eines Produkts verbunden sind, während Fertigungseinzelkosten alle direkten Kosten umfassen, die zur Herstellung eines Produkts erforderlich sind. Somit können Fertigungslöhne als Teil der Fertigungseinzelkosten betrachtet werden. Es ist wichtig zu beachten, dass Fertigungslöhne nur einen Teil der Gesamtkosten ausmachen und andere Kosten wie Materialkosten und Gemeinkosten ebenfalls berücksichtigt werden müssen. Letztendlich hängt die Klassifizierung von Fertigungslöhnen als Fertigungseinzelkosten davon ab, wie die Kosten in einem bestimmten Unternehmen kategorisiert und erfasst werden. **


Ähnliche Suchbegriffe für Fertigungslöhne
Top-Angebote
Produkte zum Begriff Fertigungslöhne:
-
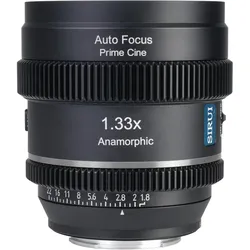
Sirui 40AF 133X-XN 40mm T1.81.33X S35 AF Anamorphic Objektiv (Fuji X-mount, Neutral Flare), ObjektivDas SIRUI 40AF 133X-XN ist ein kompaktes Autofokus-Anamorphoten-Objektiv, das speziell für die Fuji X-Mount entwickelt wurde. Mit einem Gewicht von nur 632 g und einer Brennweite von 40 mm (äquivalent zu 42 mm im Vollformat) ist es ideal für eine Vielzahl von fotografischen Anwendungen, darunter Strassen-, Landschafts- und Porträtfotografie. Das Objektiv bietet einen konstanten Squeeze-Faktor von 1,33x, der es ermöglicht, ein beeindruckendes Breitbild-Seitenverhältnis von 2,35:1 zu erzeugen. Dies verleiht den Aufnahmen einen cineastischen Look, der durch ovales Bokeh und präzise Farbwiedergabe ergänzt wird. Der integrierte STM-Schrittmotor sorgt für schnellen und präzisen Autofokus, was die Erstellung von anamorpher Filmaufnahmen erheblich erleichtert. Mit einem praktischen AF/MF-Schalter können Benutzer je nach Bedarf zwischen Autofokus und manuellem Fokus wechseln, was die Flexibilität beim Filmen und Fotografieren erhöht. - Leichtes und kompaktes Design mit nur 632 g - 1,33x Squeeze-Faktor für cineastische Aufnahmen - Integrierter STM-Schrittmotor für schnellen Autofokus - AF/MF-Schalter für flexible Fokussierung - Ideal für humanistische Fotografie und Landschaftsaufnahmen.808,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Groß-Berlin - ein großer Wurf?Groß-Berlin - ein großer Wurf? , Das Groß-Berlin-Gesetz von 1920 schuf eine Metropolstruktur, die noch heute in vielen Bereichen ihre Gültigkeit besitzt und den Alltag von circa vier Millionen Menschen entscheidend prägt. Doch unter welchen Rahmenbedingungen kam Groß Berlin vor über 100 Jahren überhaupt zustande? Wer trieb die Metropolbildung an der Spree damals voran? Welche Wirkungen zeitigte diese auf den Alltag der Stadtgesellschaft sowie auf (über-)staatlicher Ebene? Der Band beleuchtet die Entwicklung Berlins zur Weltstadt Anfang des 20. Jahrhunderts, für die das Groß-Berlin-Gesetz wegweisend war, und setzt sie in synchrone und diachrone Beziehung zu Urbanisierungsprozessen innerhalb und außerhalb der Nationalstaatsgrenzen. Die hier versammelten Beiträge betrachten ein Schlüsselereignis der Berliner Stadtgeschichte aus kultur- und sozialgeschichtlicher Perspektive, um das Verständnis von Berlin als gewachsene (und wachsende) Metropole zu schärfen. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20240618, Produktform: Leinen, Redaktion: Fink, Stefanie~Gaida, Oliver~Olenik, Alexander~Schoenmakers, Christine, Seitenzahl/Blattzahl: 318, Abbildungen: 66 teils farb. Abbildungen, Keyword: 1920; Berlin; Gesellschaft; Großstadt; Metropolbildung; Metropole; Stadtgesellschaft; Urbanisierung; Urbanisierungsprozesse; Weltstadt, Fachschema: Berlin / Geschichte (bis 1945)~Stadtplanung, Fachkategorie: Gesellschaft und Kultur, allgemein~Stadt- und Gemeindeplanung, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 27, Gewicht: 1007, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
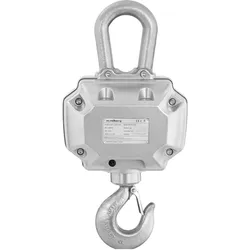
Steinberg, Feinwaage, Kranwaage - 3.000 / 1 kg ((marketing meta keyword 2)) ((marketing meta keyword 3))In der Industrie und im Handwerk sind häufig hochpräzise Messungen erforderlich. Eine genaue Kranwaage kann in solchen Situationen die perfekte Lösung bieten. Die Kranwaage SBS-KW-3000 von Steinberg Systems wurde speziell für den Einsatz im stationären und mobilen Einzelhandel entwickelt. Mit einer Messgenauigkeit von 1 kg ist diese professionelle Kranwaage das richtige Werkzeug, um Sie aktiv in Ihrer täglichen Arbeit zu unterstützen. Die Waage hat eine hohe Traglastgrenze und eine einzigartige Robustheit, was sie ideal für den täglichen Einsatz auf Baustellen oder im Einzelhandel macht. Aufgrund ihrer Kompaktheit und des geringen Gesamtgewichts bietet die Kranwaage unschlagbare Leistung und Grösse. Gewichte von bis zu 3.000 kg können präzise gewogen werden. Im Sortiment von Steinberg finden Sie hochwertige Industriebedarf und präzise Waagen für alle Arten von Aufgaben.238,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Fertigungslöhne Gemeinkosten?
Sind Fertigungslöhne Gemeinkosten? Diese Frage hängt von der Definition von Gemeinkosten ab. Fertigungslöhne können als Gemeinkosten betrachtet werden, wenn sie nicht direkt einem bestimmten Produkt zugeordnet werden können. In diesem Fall würden sie als Teil der Gesamtkosten für die Fertigungseinrichtungen und -prozesse betrachtet werden. Wenn die Fertigungslöhne jedoch direkt mit einem bestimmten Produkt in Verbindung gebracht werden können, könnten sie als direkte Kosten für dieses Produkt betrachtet werden. Letztendlich hängt die Klassifizierung der Fertigungslöhne als Gemeinkosten davon ab, wie sie in der Kostenrechnung eines Unternehmens behandelt werden. **
-
Sind Fertigungslöhne variable Kosten?
Sind Fertigungslöhne variable Kosten? Variable Kosten sind Kosten, die sich direkt proportional zur Produktionsmenge ändern. Fertigungslöhne sind in der Regel variable Kosten, da sie mit der Menge der produzierten Güter variieren. Wenn mehr Produkte hergestellt werden, steigen die Fertigungslöhne entsprechend, und umgekehrt. Somit können Fertigungslöhne als variable Kosten betrachtet werden, da sie direkt von der Produktionsmenge abhängen. **
-
Sind Fertigungslöhne fix oder variabel?
Sind Fertigungslöhne fix oder variabel? Fertigungslöhne können sowohl fix als auch variabel sein, abhängig von der Art der Beschäftigung und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer. In einigen Fällen werden Fertigungslöhne als feste Beträge pro Stunde oder pro Stück festgelegt, während sie in anderen Fällen auf Leistungsanreizen basieren und variabel sein können. Die Höhe der Fertigungslöhne kann auch von externen Faktoren wie Tarifverträgen, Mindestlohngesetzen und wirtschaftlichen Bedingungen beeinflusst werden. Letztendlich hängt die Fixierung oder Variabilität der Fertigungslöhne von verschiedenen Faktoren ab und kann in verschiedenen Situationen unterschiedlich sein. **
-
Wie berechnet man die Fertigungslöhne?
Die Fertigungslöhne werden in der Regel basierend auf dem Stundenlohn der Mitarbeiter berechnet. Zunächst muss man die Anzahl der Arbeitsstunden pro Mitarbeiter für einen bestimmten Zeitraum erfassen. Dann multipliziert man die Anzahl der Arbeitsstunden mit dem Stundenlohn, um den Gesamtbetrag für jeden Mitarbeiter zu erhalten. Diese Beträge werden dann summiert, um die Gesamtkosten für die Fertigungslöhne zu ermitteln. Es ist wichtig, auch zusätzliche Kosten wie Sozialleistungen oder Überstunden zu berücksichtigen, um eine genaue Berechnung zu erhalten. **
Zu welchen Kostenarten zählen Fertigungsmaterial und Fertigungslöhne?
Fertigungsmaterial zählt zu den Materialkosten, da es sich um die Kosten für die Rohstoffe und Komponenten handelt, die zur Herstellung eines Produkts benötigt werden. Fertigungslöhne hingegen zählen zu den Personalkosten, da sie die Kosten für die Arbeitskräfte umfassen, die in der Fertigung tätig sind. **
Was bedeutet es, unparteiisch zu sein, und warum ist es wichtig, in bestimmten Situationen unvoreingenommen und objektiv zu handeln?
Unparteiisch zu sein bedeutet, keine persönlichen Vorurteile oder Interessen zu haben und fair und neutral zu handeln. Es ist wichtig, in bestimmten Situationen unvoreingenommen und objektiv zu handeln, um gerechte Entscheidungen zu treffen und Konflikte zu lösen. Durch unparteiisches Handeln können wir Vertrauen und Respekt bei anderen schaffen und eine positive Atmosphäre fördern. **
Top-Angebote
Produkte zum Begriff Fertigungslöhne:
-
Finanzresearch - Wie objektiv und unabhängig sind die Prognosen der Finanzanalysten tatsächlich?, Taschenbuch von Martin Rzehak, GRIN,Finanzresearch - Wie Objektiv Und Unabhängig Sind Die Prognosen Der Finanzanalysten Tatsächlich?, Taschenbuch Von Martin Rzehak, Grin, 978-3-640-65474-1, Seitenanzahl: 12847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sirui 40AF 133X-XN 40mm T1.81.33X S35 AF Anamorphic Objektiv (Fuji X-mount, Neutral Flare), ObjektivDas SIRUI 40AF 133X-XN ist ein kompaktes Autofokus-Anamorphoten-Objektiv, das speziell für die Fuji X-Mount entwickelt wurde. Mit einem Gewicht von nur 632 g und einer Brennweite von 40 mm (äquivalent zu 42 mm im Vollformat) ist es ideal für eine Vielzahl von fotografischen Anwendungen, darunter Strassen-, Landschafts- und Porträtfotografie. Das Objektiv bietet einen konstanten Squeeze-Faktor von 1,33x, der es ermöglicht, ein beeindruckendes Breitbild-Seitenverhältnis von 2,35:1 zu erzeugen. Dies verleiht den Aufnahmen einen cineastischen Look, der durch ovales Bokeh und präzise Farbwiedergabe ergänzt wird. Der integrierte STM-Schrittmotor sorgt für schnellen und präzisen Autofokus, was die Erstellung von anamorpher Filmaufnahmen erheblich erleichtert. Mit einem praktischen AF/MF-Schalter können Benutzer je nach Bedarf zwischen Autofokus und manuellem Fokus wechseln, was die Flexibilität beim Filmen und Fotografieren erhöht. - Leichtes und kompaktes Design mit nur 632 g - 1,33x Squeeze-Faktor für cineastische Aufnahmen - Integrierter STM-Schrittmotor für schnellen Autofokus - AF/MF-Schalter für flexible Fokussierung - Ideal für humanistische Fotografie und Landschaftsaufnahmen.808,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Groß-Berlin - ein großer Wurf?Groß-Berlin - ein großer Wurf? , Das Groß-Berlin-Gesetz von 1920 schuf eine Metropolstruktur, die noch heute in vielen Bereichen ihre Gültigkeit besitzt und den Alltag von circa vier Millionen Menschen entscheidend prägt. Doch unter welchen Rahmenbedingungen kam Groß Berlin vor über 100 Jahren überhaupt zustande? Wer trieb die Metropolbildung an der Spree damals voran? Welche Wirkungen zeitigte diese auf den Alltag der Stadtgesellschaft sowie auf (über-)staatlicher Ebene? Der Band beleuchtet die Entwicklung Berlins zur Weltstadt Anfang des 20. Jahrhunderts, für die das Groß-Berlin-Gesetz wegweisend war, und setzt sie in synchrone und diachrone Beziehung zu Urbanisierungsprozessen innerhalb und außerhalb der Nationalstaatsgrenzen. Die hier versammelten Beiträge betrachten ein Schlüsselereignis der Berliner Stadtgeschichte aus kultur- und sozialgeschichtlicher Perspektive, um das Verständnis von Berlin als gewachsene (und wachsende) Metropole zu schärfen. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20240618, Produktform: Leinen, Redaktion: Fink, Stefanie~Gaida, Oliver~Olenik, Alexander~Schoenmakers, Christine, Seitenzahl/Blattzahl: 318, Abbildungen: 66 teils farb. Abbildungen, Keyword: 1920; Berlin; Gesellschaft; Großstadt; Metropolbildung; Metropole; Stadtgesellschaft; Urbanisierung; Urbanisierungsprozesse; Weltstadt, Fachschema: Berlin / Geschichte (bis 1945)~Stadtplanung, Fachkategorie: Gesellschaft und Kultur, allgemein~Stadt- und Gemeindeplanung, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 27, Gewicht: 1007, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fertigungslöhne Fixkosten?
Sind Fertigungslöhne Fixkosten? Die Antwort auf diese Frage hängt von der Definition von Fixkosten ab. Fixkosten sind normalerweise Kosten, die unabhängig von der Produktionsmenge konstant bleiben. Fertigungslöhne könnten als Fixkosten betrachtet werden, wenn sie unabhhängig von der Produktionsmenge konstant bleiben, z.B. bei einer monatlichen Festvergütung der Mitarbeiter. Allerdings können Fertigungslöhne auch variable Kosten sein, wenn sie sich basierend auf der Produktionsmenge ändern, z.B. bei Überstunden oder Leistungsprämien. Letztendlich hängt es also davon ab, wie die Fertigungslöhne strukturiert sind und ob sie sich mit der Produktionsmenge verändern. **
-
Sind Fertigungslöhne fertigungseinzelkosten?
Sind Fertigungslöhne Fertigungseinzelkosten? Diese Frage hängt davon ab, wie die Begriffe definiert sind. Fertigungslöhne beziehen sich auf die Lohnkosten, die direkt mit der Herstellung eines Produkts verbunden sind, während Fertigungseinzelkosten alle direkten Kosten umfassen, die zur Herstellung eines Produkts erforderlich sind. Somit können Fertigungslöhne als Teil der Fertigungseinzelkosten betrachtet werden. Es ist wichtig zu beachten, dass Fertigungslöhne nur einen Teil der Gesamtkosten ausmachen und andere Kosten wie Materialkosten und Gemeinkosten ebenfalls berücksichtigt werden müssen. Letztendlich hängt die Klassifizierung von Fertigungslöhnen als Fertigungseinzelkosten davon ab, wie die Kosten in einem bestimmten Unternehmen kategorisiert und erfasst werden. **
-
Sind Fertigungslöhne Gemeinkosten?
Sind Fertigungslöhne Gemeinkosten? Diese Frage hängt von der Definition von Gemeinkosten ab. Fertigungslöhne können als Gemeinkosten betrachtet werden, wenn sie nicht direkt einem bestimmten Produkt zugeordnet werden können. In diesem Fall würden sie als Teil der Gesamtkosten für die Fertigungseinrichtungen und -prozesse betrachtet werden. Wenn die Fertigungslöhne jedoch direkt mit einem bestimmten Produkt in Verbindung gebracht werden können, könnten sie als direkte Kosten für dieses Produkt betrachtet werden. Letztendlich hängt die Klassifizierung der Fertigungslöhne als Gemeinkosten davon ab, wie sie in der Kostenrechnung eines Unternehmens behandelt werden. **
-
Sind Fertigungslöhne variable Kosten?
Sind Fertigungslöhne variable Kosten? Variable Kosten sind Kosten, die sich direkt proportional zur Produktionsmenge ändern. Fertigungslöhne sind in der Regel variable Kosten, da sie mit der Menge der produzierten Güter variieren. Wenn mehr Produkte hergestellt werden, steigen die Fertigungslöhne entsprechend, und umgekehrt. Somit können Fertigungslöhne als variable Kosten betrachtet werden, da sie direkt von der Produktionsmenge abhängen. **
Ähnliche Suchbegriffe für Fertigungslöhne
-
Steinberg, Feinwaage, Kranwaage - 3.000 / 1 kg ((marketing meta keyword 2)) ((marketing meta keyword 3))In der Industrie und im Handwerk sind häufig hochpräzise Messungen erforderlich. Eine genaue Kranwaage kann in solchen Situationen die perfekte Lösung bieten. Die Kranwaage SBS-KW-3000 von Steinberg Systems wurde speziell für den Einsatz im stationären und mobilen Einzelhandel entwickelt. Mit einer Messgenauigkeit von 1 kg ist diese professionelle Kranwaage das richtige Werkzeug, um Sie aktiv in Ihrer täglichen Arbeit zu unterstützen. Die Waage hat eine hohe Traglastgrenze und eine einzigartige Robustheit, was sie ideal für den täglichen Einsatz auf Baustellen oder im Einzelhandel macht. Aufgrund ihrer Kompaktheit und des geringen Gesamtgewichts bietet die Kranwaage unschlagbare Leistung und Grösse. Gewichte von bis zu 3.000 kg können präzise gewogen werden. Im Sortiment von Steinberg finden Sie hochwertige Industriebedarf und präzise Waagen für alle Arten von Aufgaben.238,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sirui 20AF133X-EN 20mm AF Anamorphic Objektiv (Sony E-Mount, Neutral Flare) (APS-C / DX), Objektiv, SchwarzDas SIRUI 20mm T1.8 Anamorphic Objektiv ist ein hochentwickeltes Cine-Objektiv, das speziell für den Sony E-Mount konzipiert wurde. Mit einer konstanten 1.33x-Stauchung ermöglicht es beeindruckende Aufnahmen im 2.35:1-Breitbildformat, ideal für Filmemacher, die eine kinoreife Bildqualität anstreben. Die T1.8-Blende sorgt für eine geringe Schärfentiefe und hervorragende Leistung bei schwachem Licht, was die Kreativität bei der Bildgestaltung fördert. Mit einem Gewicht von etwa 480 g ist das Objektiv leicht und flexibel einsetzbar, auch in Kombination mit Gimbals. Die Konstruktion umfasst 16 Linsen in 12 Gruppen, darunter zylindrische und asphärische Linsen, die zusammen eine hohe optische Leistung gewährleisten. Das Objektiv bietet zudem Autofokus-Unterstützung und eine Vielzahl von praktischen Funktionen, die es zu einem wertvollen Werkzeug für professionelle Videoproduktionen machen. - Autofokus-Unterstützung durch STM-Motor - Minimale Fokussierdistanz von 0,4 m - 11 Blendenlamellen für elliptisches Bokeh - Fokussierbarer Bereich von 360° - Inklusive 5 zylindrische Linsen und 1 asphärische Linse.806,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
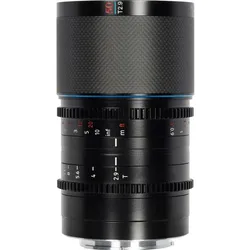
Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv L50N (Neutral Flare) (L-Mount, Vollformat), Objektiv, SchwarzDas SIRUI Saturn 50mm T2.9 1.6x anamorphotische Carbon-Vollformat-Objektiv L50N (Neutral Flare) ist ein hochentwickeltes Objektiv, das speziell für Filmemacher und Fotografen entwickelt wurde, die eine aussergewöhnliche Bildqualität und kreative Möglichkeiten suchen. Mit einem 1,6-fachen Squeeze-Faktor ermöglicht dieses Objektiv beeindruckende anamorphe Aufnahmen, die ein breites Seitenverhältnis von 2.4:1 im 3:2-Format oder 2.8:1 im 16:9-Format bieten. Die Verwendung von sorgfältig gestalteten asphärischen Elementen minimiert chromatische Aberration und sorgt für eine hohe Schärfe und Auflösung. Das Objektiv ist leicht und kompakt, was es ideal für den Einsatz in verschiedenen Aufnahmesituationen macht, sei es bei Weitwinkel- oder Nahaufnahmen. Das schöne ovale Bokeh, das durch den Squeeze-Faktor erzeugt wird, verleiht den Bildern eine besondere Ästhetik und Tiefe. Mit einem manuellen Fokussystem und einer Naheinstellgrenze von 0,9 Metern bietet das Objektiv vielseitige kreative Möglichkeiten für die Bildgestaltung. - 1,6-facher Squeeze-Faktor für anamorphe Aufnahmen - Hochwertige asphärische Elemente zur Minimierung chromatischer Aberration - Leichtes und kompaktes Design für einfache Handhabung - Schönes ovales Bokeh für ästhetische Bildgestaltung - Vielseitige Naheinstellgrenze von 0,9 Metern.1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fertigungslöhne fix oder variabel?
Sind Fertigungslöhne fix oder variabel? Fertigungslöhne können sowohl fix als auch variabel sein, abhängig von der Art der Beschäftigung und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer. In einigen Fällen werden Fertigungslöhne als feste Beträge pro Stunde oder pro Stück festgelegt, während sie in anderen Fällen auf Leistungsanreizen basieren und variabel sein können. Die Höhe der Fertigungslöhne kann auch von externen Faktoren wie Tarifverträgen, Mindestlohngesetzen und wirtschaftlichen Bedingungen beeinflusst werden. Letztendlich hängt die Fixierung oder Variabilität der Fertigungslöhne von verschiedenen Faktoren ab und kann in verschiedenen Situationen unterschiedlich sein. **
-
Wie berechnet man die Fertigungslöhne?
Die Fertigungslöhne werden in der Regel basierend auf dem Stundenlohn der Mitarbeiter berechnet. Zunächst muss man die Anzahl der Arbeitsstunden pro Mitarbeiter für einen bestimmten Zeitraum erfassen. Dann multipliziert man die Anzahl der Arbeitsstunden mit dem Stundenlohn, um den Gesamtbetrag für jeden Mitarbeiter zu erhalten. Diese Beträge werden dann summiert, um die Gesamtkosten für die Fertigungslöhne zu ermitteln. Es ist wichtig, auch zusätzliche Kosten wie Sozialleistungen oder Überstunden zu berücksichtigen, um eine genaue Berechnung zu erhalten. **
-
Zu welchen Kostenarten zählen Fertigungsmaterial und Fertigungslöhne?
Fertigungsmaterial zählt zu den Materialkosten, da es sich um die Kosten für die Rohstoffe und Komponenten handelt, die zur Herstellung eines Produkts benötigt werden. Fertigungslöhne hingegen zählen zu den Personalkosten, da sie die Kosten für die Arbeitskräfte umfassen, die in der Fertigung tätig sind. **
-
Was bedeutet es, unparteiisch zu sein, und warum ist es wichtig, in bestimmten Situationen unvoreingenommen und objektiv zu handeln?
Unparteiisch zu sein bedeutet, keine persönlichen Vorurteile oder Interessen zu haben und fair und neutral zu handeln. Es ist wichtig, in bestimmten Situationen unvoreingenommen und objektiv zu handeln, um gerechte Entscheidungen zu treffen und Konflikte zu lösen. Durch unparteiisches Handeln können wir Vertrauen und Respekt bei anderen schaffen und eine positive Atmosphäre fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.